Przekroczenie określonej kwoty dochodu nie oznacza, że cały zarobek zostaje nagle objęty stawką 32%. W rozliczeniu za 2024 rok pierwszy próg podatkowy wynosił 120 000 zł podstawy obliczenia podatku, a wyższa stawka dotyczyła wyłącznie nadwyżki. Poniżej wyjaśniam, jak działała skala PIT, co dokładnie wliczało się do limitu i jak policzyć podatek w praktyce.
Najważniejsze liczby i zasady rozliczenia za 2024 rok
- 120 000 zł wynosiła granica pierwszego progu skali podatkowej.
- Do tej kwoty obowiązywała stawka 12%, pomniejszana o kwotę zmniejszającą podatek.
- Od nadwyżki ponad limit pobierano 32%, a nie od całego dochodu.
- Kwota wolna od podatku wynosiła 30 000 zł i była wspólna dla wszystkich dochodów opodatkowanych skalą.
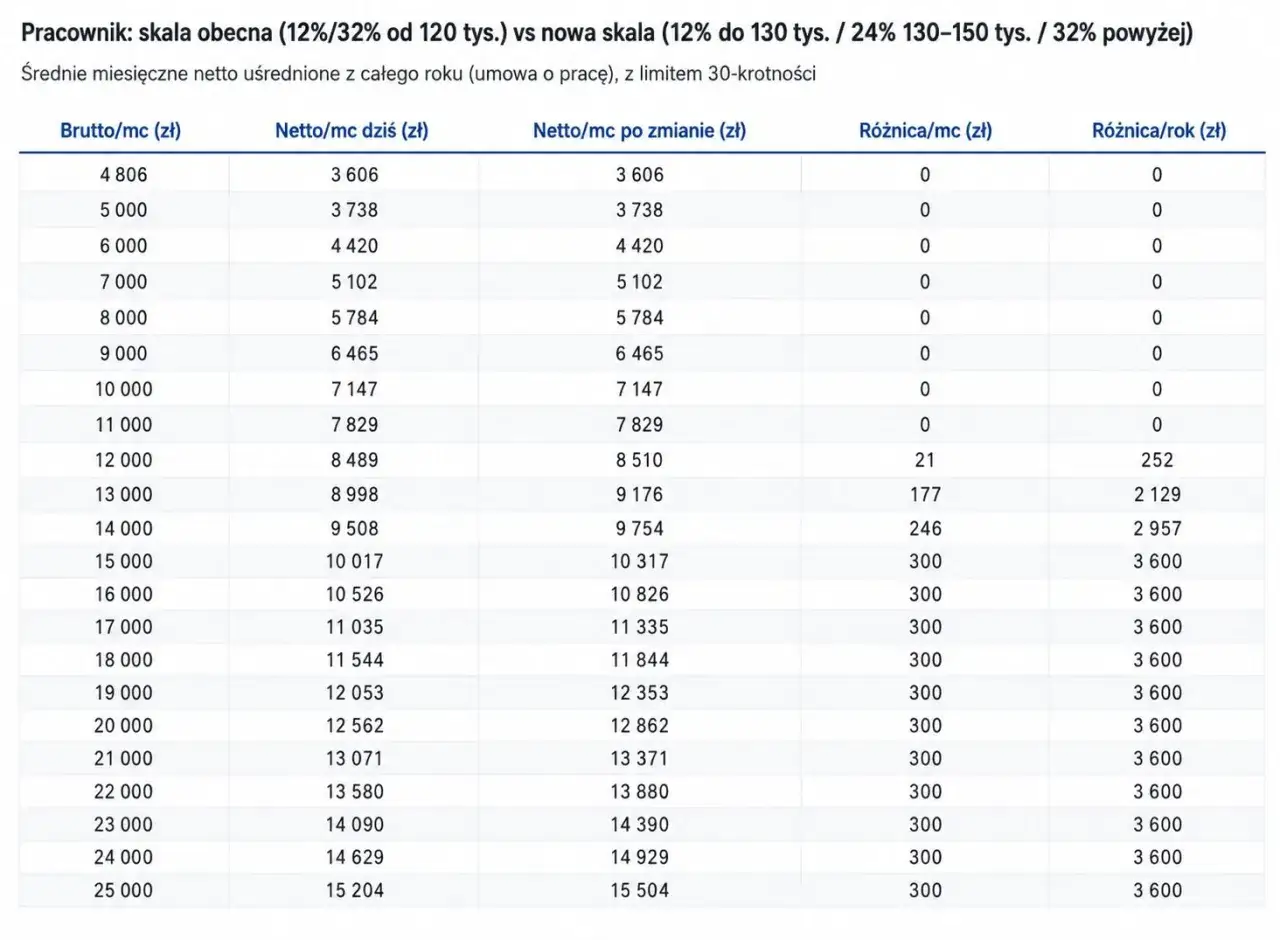
- Kwota zmniejszająca podatek wynosiła 3600 zł rocznie, czyli 300 zł miesięcznie przy stosowaniu jej przez płatnika.
Ile wynosił próg podatkowy w 2024 roku
W praktyce próg podatkowy 2024 oznaczał granicę 120 000 zł podstawy obliczenia podatku. Do tej wartości stosowano stawkę 12%, a po jej przekroczeniu podatek wynosił 10 800 zł oraz 32% od nadwyżki ponad 120 000 zł.
| Podstawa obliczenia podatku | Stawka i sposób obliczenia |
|---|---|
| Do 120 000 zł | 12% minus 3600 zł kwoty zmniejszającej podatek |
| Powyżej 120 000 zł | 10 800 zł plus 32% od nadwyżki ponad 120 000 zł |
To ważne rozróżnienie, bo przekroczenie limitu nawet o złotówkę nie przenosi całego dochodu do drugiego progu. Jeśli podstawa wyniosła 150 000 zł, stawka 32% obejmuje tylko 30 000 zł nadwyżki. Pozostała część nadal jest rozliczana według zasad pierwszego przedziału.
Kwoty w tabeli dotyczą podatku dochodowego obliczanego według skali, przed uwzględnieniem ulg i dodatkowych odliczeń. Ministerstwo Finansów wskazuje wprost, że podstawą wyliczenia jest odpowiednio ustalona podstawa podatku, a nie sama kwota brutto widoczna na umowie.
Co naprawdę liczy się do limitu
Najczęstszy błąd polega na utożsamianiu progu z rocznym wynagrodzeniem brutto. Do limitu nie porównuje się automatycznie wszystkich pieniędzy otrzymanych od pracodawcy, lecz podstawę obliczenia podatku, ustaloną po uwzględnieniu odpowiednich kosztów i składek.
W zależności od źródła przychodu znaczenie mogą mieć między innymi koszty uzyskania przychodu, składki na ubezpieczenia społeczne oraz odliczenia wpływające na podstawę opodatkowania. Dlatego dwie osoby z takim samym wynagrodzeniem brutto nie zawsze będą miały identyczną kwotę przyjętą do obliczenia progu.
Dochód z kilku źródeł
Jeżeli w 2024 roku ktoś miał etat, umowę zlecenia i działalność gospodarczą opodatkowaną skalą, dochody te mogły wpłynąć na wspólne rozliczenie. Nie należy patrzeć wyłącznie na pojedynczy PIT-11, ponieważ limit 120 000 zł dotyczy łącznej podstawy dochodów objętych skalą.
Kwota wolna również nie przysługuje osobno do każdej umowy. Jest jedna i wynosi 30 000 zł dla wszystkich dochodów opodatkowanych skalą. Przy kilku płatnikach trzeba uważać, aby pomniejszenie zaliczek o 300 zł miesięcznie nie zostało zastosowane w pełnej wysokości u każdego z nich.
Przychód nie zawsze jest dochodem według skali
Nie każdy wpływ automatycznie zwiększa podstawę opodatkowania według stawek 12% i 32%. Inne zasady dotyczą między innymi podatku liniowego, ryczałtu, części przychodów zwolnionych oraz dochodów objętych szczególnymi ulgami.
Jeśli obok etatu rozliczasz inne wpływy, pomocne może być uporządkowanie zasad dotyczących podatków od dochodu pasywnego. Nie każdy przychód z inwestycji, najmu lub dodatkowej aktywności trafia bowiem do tej samej podstawy podatku.
Jak policzyć podatek po przekroczeniu 120 000 zł
Najprościej posłużyć się wzorem, ale trzeba pamiętać, że jest to wyliczenie orientacyjne, przed ulgami i innymi odliczeniami. Dla podstawy do 120 000 zł stosuje się działanie podstawa × 12% minus 3600 zł.
- Podstawa 30 000 zł: 3600 zł minus 3600 zł, czyli podatek wynosi 0 zł.
- Podstawa 100 000 zł: 12 000 zł minus 3600 zł, czyli 8400 zł.
- Podstawa 120 000 zł: 14 400 zł minus 3600 zł, czyli 10 800 zł.
Po przekroczeniu limitu wzór się zmienia. Przy podstawie 150 000 zł podatek wynosi 10 800 zł plus 32% z 30 000 zł, czyli 20 400 zł przed ulgami i odliczeniami.
Ten przykład dobrze pokazuje, dlaczego nie należy mówić, że po przekroczeniu progu „traci się 20% dochodu”. Wyższa stawka obejmuje wyłącznie nadwyżkę, a realne obciążenie całej podstawy pozostaje niższe niż 32%.
Rola kwoty wolnej i zaliczek
Kwota wolna nie oznacza, że pierwsze 30 000 zł wynagrodzenia brutto jest całkowicie pomijane. Chodzi o mechanizm zmniejszający podatek należny od podstawy obliczenia podatku. W ciągu roku płatnik może stosować miesięczne pomniejszenie w wysokości 300 zł, jeśli podatnik złoży odpowiednie oświadczenie, na przykład PIT-2.
Jeżeli płatnik nie uwzględniał tej kwoty w zaliczkach, nie musi to oznaczać utraty prawa do preferencji. Różnica może zostać rozliczona w zeznaniu rocznym. Problem pojawia się przede wszystkim wtedy, gdy kilka podmiotów stosuje pełne pomniejszenie jednocześnie.
Wspólne rozliczenie może zmienić efekt progu
Małżonkowie spełniający ustawowe warunki mogą obliczać podatek od połowy łącznych dochodów, a następnie pomnożyć wynik przez dwa. W praktyce pomaga to szczególnie wtedy, gdy jedna osoba zarabia znacznie więcej, a druga ma niski dochód albo nie uzyskuje go wcale.
Przykładowo, przy łącznej podstawie 180 000 zł urząd najpierw bierze pod uwagę 90 000 zł na osobę. Podatek według skali wyniesie wtedy orientacyjnie 14 400 zł przed ulgami, zamiast wyliczenia, które powstałoby przy opodatkowaniu całej kwoty u jednego podatnika.
Warunkiem jest między innymi pozostawanie w małżeństwie przez wymagany okres oraz istnienie wspólności majątkowej, z wyjątkami przewidzianymi w przepisach. Wspólne rozliczenie jest prawem, a nie obowiązkiem, dlatego najlepiej porównać oba warianty przed wysłaniem zeznania.
Skala podatkowa a podatek liniowy i ryczałt
Granica 120 000 zł dotyczy skali podatkowej. Nie działa w ten sam sposób przy innych formach opodatkowania działalności gospodarczej.
| Forma opodatkowania | Najważniejsza zasada |
|---|---|
| Skala podatkowa | 12% do 120 000 zł podstawy i 32% od nadwyżki, z kwotą wolną 30 000 zł |
| Podatek liniowy | Stawka 19% bez ogólnego progu 120 000 zł |
| Ryczałt od przychodów | Podatek od przychodu według stawki zależnej od rodzaju działalności |
Zmiana formy opodatkowania tylko po to, aby uniknąć drugiego progu, nie zawsze się opłaca. Trzeba policzyć składki, koszty działalności, dostępne ulgi oraz możliwość wspólnego rozliczenia. Sama stawka procentowa nie pokazuje pełnego kosztu podatkowego.
Próg PIT to nie limit składek ZUS
W rozmowach o wysokich zarobkach często pojawia się także 30-krotność ZUS. To jednak zupełnie inny mechanizm niż próg podatkowy. Pierwszy dotyczy stawki podatku dochodowego, drugi odnosi się do rocznej podstawy wymiaru składek emerytalnych i rentowych.
Przekroczenie 120 000 zł nie wyłącza automatycznie składek ZUS, a osiągnięcie limitu składek nie powoduje przejścia na stawkę 32%. Rozdzielenie tych dwóch pojęć pozwala uniknąć błędów przy analizowaniu wynagrodzenia netto i rocznego PIT.
Przeczytaj również: Co to jest dochód brutto i jak odróżnić go od netto?
Krótka lista kontrolna przed rozliczeniem
- Sprawdź, czy analizujesz dochód lub podstawę podatku, a nie wyłącznie kwotę brutto.
- Zsumuj wszystkie źródła przychodów opodatkowane skalą.
- Zweryfikuj, czy kwota wolna nie była stosowana równocześnie przez kilku płatników.
- Policz wariant indywidualny i wspólny, jeśli możesz rozliczyć się z małżonkiem.
- Oddziel podatek PIT od składek ZUS i składki zdrowotnej.
Najważniejszy rachunek przed wysłaniem zeznania
W rozliczeniu za 2024 rok najważniejsza była nie sama kwota zarobku, lecz sposób jej zakwalifikowania. 120 000 zł było granicą dla podstawy opodatkowania według skali, a 32% obejmowało tylko nadwyżkę ponad ten limit.
Ja zawsze zaczynam od zebrania wszystkich dochodów, sprawdzenia kosztów i ulg, a dopiero później wybieram właściwy wzór. Taka kolejność jest prostsza i pozwala uniknąć najczęstszej pomyłki, czyli przekonania, że przekroczenie progu automatycznie podwaja podatek od całego rocznego dochodu.