Gość wybiera hotel, bank ocenia wniosek kredytowy, a pracownik sprawdza, czy firma naprawdę działa odpowiedzialnie. Właśnie w takich decyzjach znaczenie mają kryteria ESG, które łączą wpływ przedsiębiorstwa na środowisko, ludzi i jakość zarządzania. Wyjaśniam, co oznaczają poszczególne obszary, jak wdrożyć je w małej firmie oraz na co uważać przy raportowaniu w Polsce w 2026 roku.
Trzy obszary, które zmieniają ocenę firmy
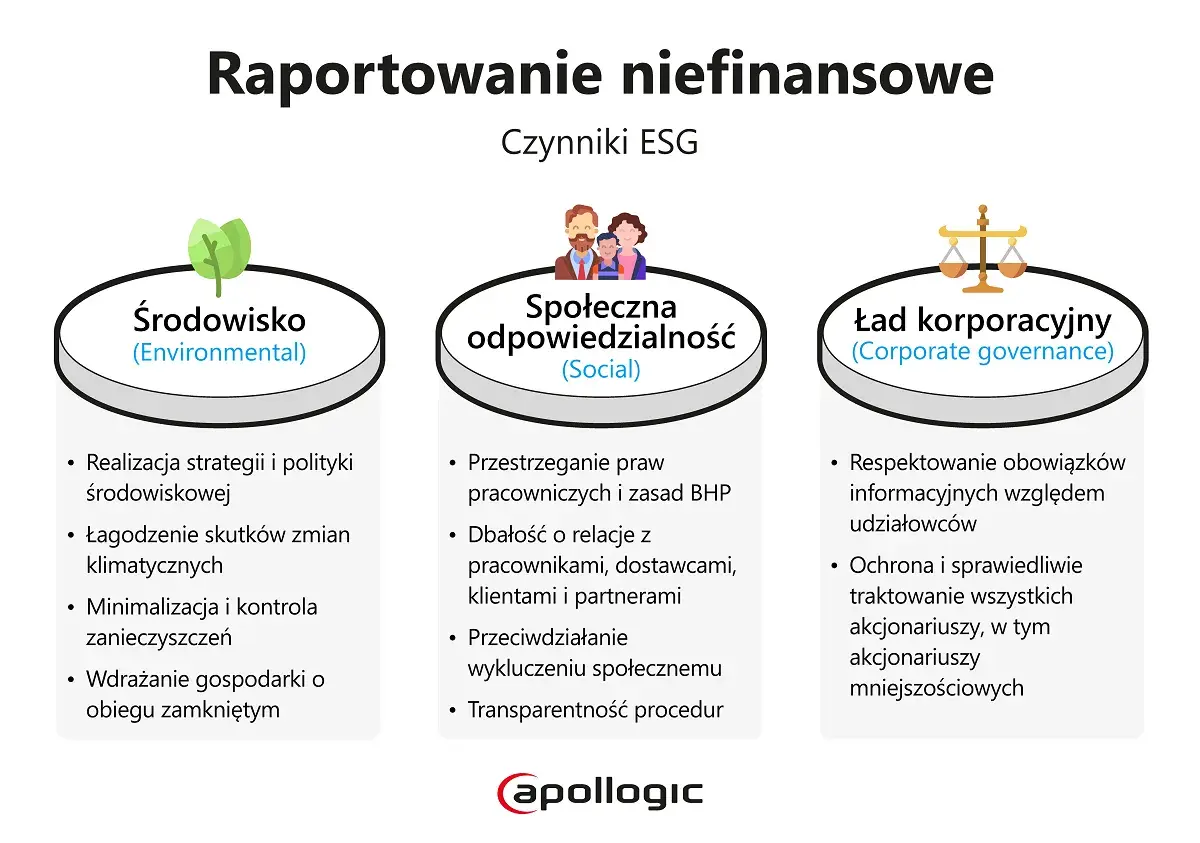
- Środowisko obejmuje między innymi emisje, energię, wodę, odpady i wpływ działalności na przyrodę.
- Sprawy społeczne dotyczą pracowników, klientów, bezpieczeństwa, praw człowieka i relacji z lokalną społecznością.
- Ład zarządczy oznacza przejrzyste decyzje, kontrolę ryzyka, etykę i odpowiedzialność zarządu.
- Podwójna istotność pokazuje zarówno wpływ firmy na otoczenie, jak i wpływ czynników zewnętrznych na jej wyniki.
- Najlepszy początek to kilka wiarygodnych wskaźników, konkretny plan działań i regularne sprawdzanie postępów.
Co oznaczają trzy obszary i co naprawdę oceniają
Skrót ESG pochodzi od angielskich słów environmental, social i governance. Nie chodzi jednak o modny certyfikat ani jedną ocenę wystawianą każdej firmie według identycznej skali. To sposób patrzenia na przedsiębiorstwo przez pryzmat jego wpływu, ryzyka i jakości zarządzania.
Środowisko nie kończy się na segregacji odpadów
W części środowiskowej analizuje się między innymi zużycie energii i wody, emisje gazów cieplarnianych, sposób gospodarowania odpadami, transport oraz wpływ działalności na bioróżnorodność. Dla hotelu w Krakowie znaczenie może mieć nie tylko wymiana oświetlenia na LED, lecz także ogrzewanie budynku, pranie pościeli, zużycie wody na nocleg i dojazdy dostawców.
Najczęstszy błąd polega na opisywaniu pojedynczej ekologicznej inicjatywy jako dowodu całościowej odpowiedzialności. Panele fotowoltaiczne nie równoważą automatycznie wysokiego zużycia energii, marnowania żywności czy braku planu ograniczania emisji.
Obszar społeczny dotyczy ludzi, nie deklaracji
Ten wymiar obejmuje warunki pracy, wynagrodzenia, bezpieczeństwo, różnorodność, szkolenia, prawa człowieka w łańcuchu dostaw oraz jakość obsługi klienta. W branży turystycznej dochodzą do tego dostępność obiektu dla osób z niepełnosprawnościami, uczciwe zasady zatrudniania sezonowego i wpływ firmy na mieszkańców dzielnicy.
Patrzę tu przede wszystkim na praktykę. Regulamin może mówić o równym traktowaniu, ale dopiero liczba wypadków, rotacja pracowników i sposób rozpatrywania skarg pokazują, jak firma działa naprawdę.
Przeczytaj również: Jak policzyć wynik inwestycji? Prawdziwy zysk i pułapki
Ład zarządczy porządkuje odpowiedzialność
Governance obejmuje strukturę właścicielską, nadzór nad zarządem, przeciwdziałanie korupcji, ochronę sygnalistów, bezpieczeństwo danych i sposób podejmowania decyzji. Dobrze zarządzana firma potrafi wskazać, kto odpowiada za dane, kto zatwierdza cele i co dzieje się wtedy, gdy wyniki odbiegają od planu.
| Obszar | Przykładowe pytanie | Praktyczny wskaźnik |
|---|---|---|
| Środowisko | Ile zasobów zużywa działalność? | kWh energii, m³ wody, kilogramy odpadów |
| Społeczeństwo | Jak firma traktuje ludzi? | rotacja, wypadki, szkolenia, skargi |
| Ład zarządczy | Kto kontroluje ryzyko i decyzje? | procedury, audyty, zgłoszenia, odpowiedzialność zarządu |
Po co firmie te kryteria poza samym raportem
Odpowiedzialność środowiskowa i społeczna coraz częściej wpływa na dostęp do finansowania, wybór dostawcy oraz ocenę wiarygodności przez klientów. Bank może pytać o odporność firmy na wzrost cen energii, duży kontrahent o dane dotyczące emisji, a klient o warunki pracy personelu. To już element decyzji biznesowych, a nie wyłącznie komunikacji marketingowej.
Dobrze uporządkowane dane pomagają też zauważyć koszty, które wcześniej ginęły w codziennych wydatkach. Hotel może odkryć, że największy potencjał oszczędności leży w ogrzewaniu, restauracja w marnowaniu żywności, a firma transportowa w pustych przejazdach. Korzyść nie zawsze pojawia się natychmiast, ale pomiar pozwala podejmować decyzje na podstawie faktów.
Nie każda wysoka ocena oznacza jednak równie dobrą firmę. Agencje, banki i kontrahenci mogą stosować różne metodologie, a znaczenie poszczególnych wskaźników zależy od branży. Dla producenta najważniejsze będą emisje i bezpieczeństwo pracy, natomiast dla biura podróży większe znaczenie mogą mieć prawa pracowników, wpływ łańcucha dostaw i ochrona danych klientów.
Najbardziej użyteczna jest zasada podwójnej istotności. Firma pyta w niej z jednej strony, jak jej działalność wpływa na ludzi i środowisko, a z drugiej, jak zmiany klimatu, problemy społeczne lub słabe zarządzanie mogą wpłynąć na jej wyniki finansowe.
Jak wdrożyć te zasady w małej firmie lub obiekcie turystycznym
Mała firma nie musi zaczynać od obszernego dokumentu liczącego setki stron. Lepszy efekt daje prosty plan oparty na danych, za które ktoś konkretny odpowiada. Sam zacząłbym od pięciu do ośmiu wskaźników, zamiast zbierać wszystko bez jasnego celu.
- Zmapuj wpływ firmy. Sprawdź zużycie energii i wody, odpady, transport, warunki pracy, bezpieczeństwo oraz najważniejsze ryzyka.
- Ustal poziom bazowy. Zapisz dane z poprzedniego roku lub z pierwszych trzech miesięcy pomiaru, aby później porównywać wyniki.
- Wybierz mierzalne cele. Przykładem może być ograniczenie zużycia energii na jeden nocleg, zmniejszenie odpadów żywnościowych albo skrócenie czasu odpowiedzi na reklamację.
- Przypisz odpowiedzialność. Każdy cel powinien mieć właściciela, termin i sposób weryfikacji.
- Sprawdzaj postęp co miesiąc lub kwartał. Krótkie zestawienie regularnie aktualizowane jest bardziej wartościowe niż raport przygotowany raz w roku bez dalszych działań.
W krakowskim hotelu można mierzyć zużycie energii na pokój, ilość odpadów na gościa, udział lokalnych dostawców i liczbę zgłoszonych problemów związanych z dostępnością. Restauracja może analizować ilość niesprzedanej żywności, pochodzenie produktów i stabilność zatrudnienia. Wskaźnik powinien pomagać w decyzji, a nie tylko dobrze wyglądać w prezentacji.
Trzeba też uważać na dane z łańcucha dostaw. Jeśli obiekt kupuje usługi pralnicze, żywność lub energię od zewnętrznych firm, część jego wpływu powstaje poza własną siedzibą. Nie zawsze da się od razu uzyskać pełne informacje, dlatego rozsądnie jest zacząć od danych dostępnych, opisać ograniczenia i stopniowo poprawiać jakość pomiaru.
Jak wygląda raportowanie i prawo w Polsce w 2026 roku
Rok 2026 jest okresem zmian. Firmy objęte unijną dyrektywą CSRD raportują informacje dotyczące zrównoważonego rozwoju według standardów ESRS, ale zakres obowiązku i terminy zależą od wielkości, statusu oraz roku obrotowego. Pierwsze podmioty publikowały takie informacje za rok 2024, a kolejne grupy zostały objęte zmianami terminów i zakresu.
Pakiet uproszczeniowy Omnibus I opublikowany w lutym 2026 roku przewiduje zawężenie obowiązku do firm zatrudniających ponad 1000 pracowników i osiągających ponad 450 mln euro rocznych przychodów netto ze sprzedaży. To kierunek zmian unijnych, którego zastosowanie w konkretnym przedsiębiorstwie trzeba sprawdzić razem z aktualnymi przepisami krajowymi.
Komisja Europejska przyjęła 3 lipca 2026 roku zrewidowane standardy ESRS. Mają one ograniczyć liczbę obowiązkowych danych o ponad 60 procent i zmniejszyć łączną liczbę ujawnień o ponad 70 procent, ale przed pełnym zastosowaniem wymagają zakończenia procedury kontroli i publikacji w Dzienniku Urzędowym Unii Europejskiej. Nie należy więc bezrefleksyjnie kopiować starszych checklist.
Dla mniejszych przedsiębiorstw przygotowano również dobrowolny, proporcjonalny standard raportowania. Może on ułatwić odpowiedzi na pytania banków i dużych kontrahentów, nawet gdy firma nie podlega bezpośredniemu obowiązkowi. UKNF zwraca przy tym uwagę na ryzyko greenwashingu oraz potrzebę rzetelnego przedstawiania danych przez emitentów.
W praktyce przedsiębiorca powinien najpierw ustalić, czy raportowanie jest obowiązkowe, dobrowolne czy wynika z wymagań kontrahenta. Dopiero później warto dobierać standard, system informatyczny i zakres atestacji. Prawo nie zastępuje sensownego procesu zarządzania, a sam raport nie naprawi braku danych.
Greenwashing i inne pułapki, które obniżają wiarygodność
Greenwashing pojawia się wtedy, gdy firma przedstawia działalność jako bardziej przyjazną środowisku, niż wynika to z dostępnych dowodów. Hasła takie jak „eko”, „zielony” czy „neutralny klimatycznie” powinny mieć jasne kryteria, zakres i datę pomiaru. Sama zmiana opakowania albo zakup certyfikatu nie mówi jeszcze, jaki jest całkowity wpływ przedsiębiorstwa.
Drugim problemem jest wybieranie tylko korzystnych danych. Firma może chwalić się spadkiem zużycia prądu, pomijając wzrost zużycia gazu, liczbę wypadków albo problemy u dostawców. Rzetelna informacja pokazuje zarówno postęp, jak i obszary wymagające poprawy.
Często spotykam też dokumenty, w których opisano wiele polityk, ale nie wskazano żadnej osoby odpowiedzialnej za ich realizację. Procedura antymobbingowa bez kanału zgłoszeń, polityka środowiskowa bez pomiaru i kodeks dostawcy bez kontroli pozostają deklaracjami. Lepiej mieć trzy wdrożone zasady niż kilkadziesiąt stron nieużywanych zapisów.
- Nie używaj ogólnych haseł bez wyjaśnienia, co dokładnie oznaczają.
- Nie porównuj firm z różnych branż bez uwzględnienia ich modelu działania.
- Nie mieszaj danych własnych z szacunkami bez wyraźnego oznaczenia źródła.
- Nie ukrywaj braków w danych dotyczących dostawców lub emisji pośrednich.
- Nie traktuj raportu jako celu, jeśli nie prowadzi do decyzji i konkretnych działań.
Jak sprawdzać firmę w praktyce
Przed podjęciem decyzji biznesowej nie ograniczałbym się do logo certyfikatu ani jednej pozytywnej deklaracji. Sprawdziłbym, czy firma podaje okres pomiaru, metodę obliczeń, zakres danych i osoby odpowiedzialne za wyniki. Jeżeli twierdzi, że ograniczyła emisje, powinna umieć pokazać wartość bazową, aktualny wynik i plan dalszych działań.
Przy wyborze hotelu, restauracji czy organizatora wycieczki pomocne są proste pytania. Czy pracownicy mają bezpieczne warunki? Czy obiekt mierzy zużycie energii i wody? Czy dostawcy są dobierani według jasnych zasad? Czy firma reaguje na skargi i potrafi opisać swoje ograniczenia? Konkretna odpowiedź jest zwykle więcej warta niż efektowna zakładka na stronie internetowej.
W relacjach B2B można dodać do umowy kilka sprawdzalnych wymagań, na przykład termin przekazania danych, zasady bezpieczeństwa pracy, zakaz pracy przymusowej i obowiązek zgłaszania incydentów. Takie zapisy działają najlepiej, gdy są proporcjonalne do wielkości dostawcy i powiązane z realnym ryzykiem, a nie skopiowane z korporacyjnego wzoru.
Najlepszy plan zaczyna się od jednego mierzalnego celu
Najdojrzalsze podejście nie polega na tym, by firma wyglądała idealnie. Chodzi o to, aby wiedziała, gdzie wywiera największy wpływ, jakie ryzyka mogą osłabić jej wynik i co zamierza poprawić w konkretnym terminie.
Dla małego hotelu może to być zużycie energii na pokój, dla restauracji odpady żywnościowe, a dla biura podróży standard współpracy z lokalnymi partnerami. Jeden dobrze mierzony cel uruchamia lepsze decyzje szybciej niż rozbudowany raport pozbawiony odpowiedzialności, danych i dalszego planu.